Direito Bancário · Atuação em todo o Brasil

Equilibrar as relações entre você e os bancos é a nossa missão.

Reestruturação de passivo bancário para empresas, servidores públicos e famílias — revisando juros e identificando abusividades, com a cultura do acordo, de forma 100% online em todo o país.

Falar no WhatsApp
01
Silveira de Castro

Transformamos crises bancárias em caminhos sustentáveis de recuperação.

Somos um escritório de advocacia especializado em Direito Bancário, com atuação em todo o território nacional, focado na reestruturação de passivo de Pessoas Jurídicas, Servidores Públicos e Pessoas Físicas. Nascemos com o propósito de equilibrar as relações entre famílias, empresas e instituições financeiras, devolvendo a estabilidade e o fôlego financeiro que os negócios precisam para crescer.

Nossa atuação é pautada na cultura do acordo. Priorizamos negociações estratégicas e soluções consensuais: identificamos abusividades contratuais e revisamos juros de forma direta, reduzindo o endividamento sem a necessidade de litígios demorados e desgastantes.

Com uma estrutura dinâmica e desburocratizada, unimos alta responsabilidade técnica à transparência absoluta. Seja qual for a região do país, protegemos o caixa, o patrimônio e a continuidade das empresas e famílias.

Agende uma consulta→
02

Atuação 100% online, em todo o Brasil, concentrada onde o cidadão e a empresa mais precisam de defesa técnica: a relação com bancos e financeiras.

  1. Reorganização das dívidas da empresa junto às instituições financeiras — Pronampe, Capital de Giro e demais operações. Adequamos as parcelas à real capacidade de caixa, reduzindo juros, eliminando abusividades e alongando prazos para manter o negócio funcionando.

    Ver página de empresas→
  2. Renegociação global de dívidas com base na Lei 14.181/2021, preservando o mínimo existencial. Empréstimos, cartões, cheque especial e crediários reunidos em um plano de pagamento único e realista, com a devida proteção da renda.

    Ver página de superendividamento→
  3. Defesa do servidor federal, estadual e municipal contra o sufocamento por consignados. Limitação da margem, revisão do Cartão de Crédito Consignado (RMC) — que torna a dívida infinita — e liberação do salário retido indevidamente.

    Ver página de servidores→
  4. Auditoria técnica dos contratos vigentes para identificar juros acima da média de mercado, tarifas indevidas, taxas disfarçadas e venda casada (como seguros embutidos). Base para reduzir o saldo devedor real.

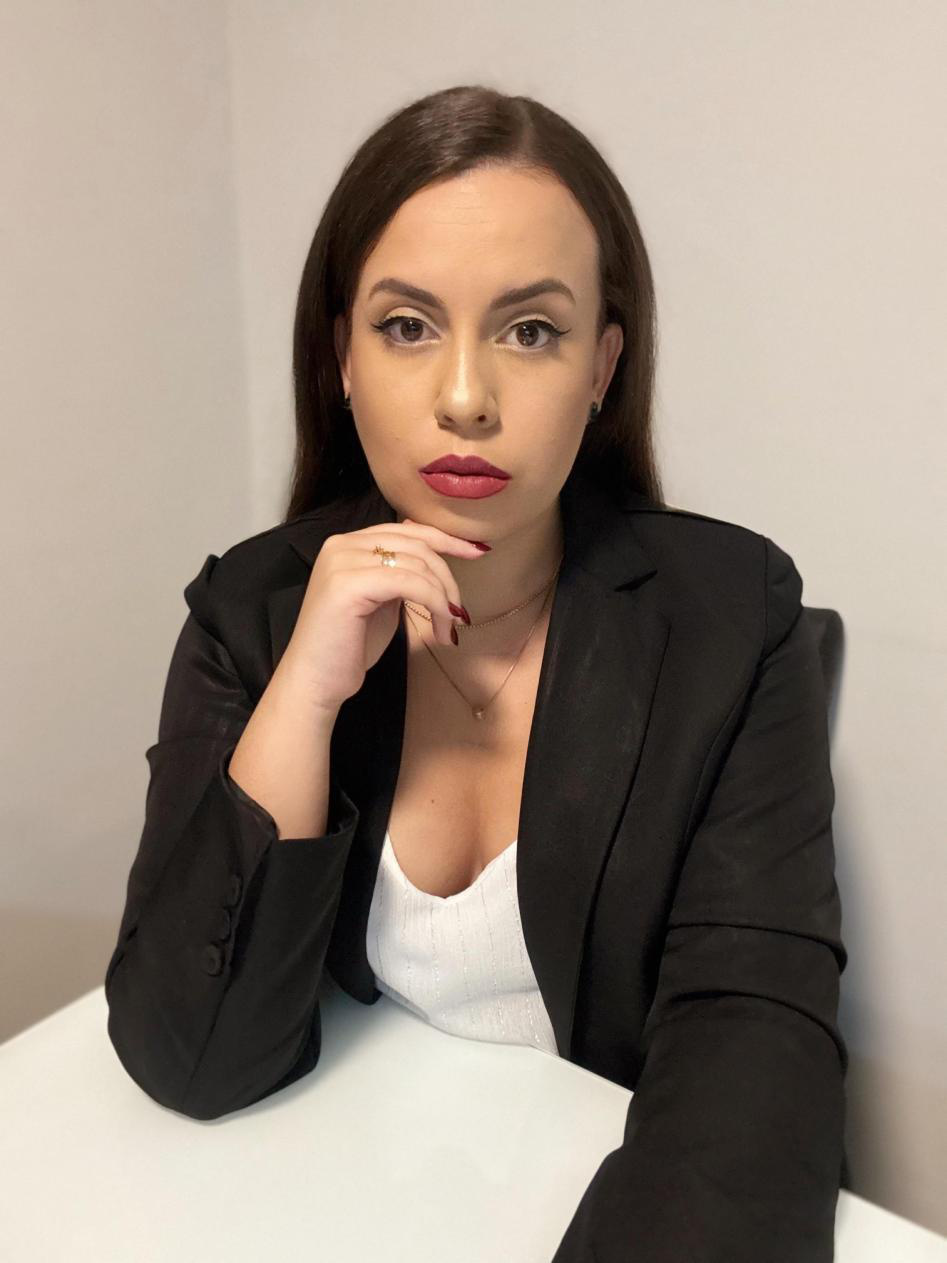
    Falar com a advogada→
  5. A cultura do acordo em primeiro lugar: negociação estratégica extrajudicial que resolve mais rápido, preserva o relacionamento comercial e protege a imagem da empresa e dos sócios — sem depender de um litígio lento contra o banco.

    Falar com a advogada→
03

Missão

Equilibrar as relações entre famílias, empresas e instituições financeiras através da justiça contratual. Protegemos a saúde operacional de nossos clientes — pessoa física e jurídica — revisando juros e identificando abusividades para devolver a estabilidade e o fôlego financeiro aos seus negócios.

Visão

Ser a principal referência em reestruturação de passivo bancário corporativo e dar fôlego às famílias sufocadas por dívidas. Queremos ser reconhecidos pela desburocratização de processos complexos e pela entrega de resultados práticos que garantam a continuidade das empresas no mercado.

Responsabilidade Técnica

Atuação jurídica especializada, precisa e pautada na ética.

Verdade e Transparência

Relações claras, diretas e realistas sobre as chances de cada caso.

Agilidade Corporativa

Soluções rápidas e simples para acompanhar o ritmo exigente do mercado.

Foco no Resultado Prático

Redução de burocracias com impacto positivo direto no caixa da empresa.

“O banco tem um departamento jurídico inteiro.
Você tem o direito de ter alguém do seu lado.”
04

Passivo Empresarial (PJ)

  1. É um procedimento estratégico e jurídico que reorganiza as dívidas da empresa com as instituições financeiras, adequando as parcelas à real capacidade de caixa — reduzindo juros, eliminando abusividades e alongando prazos por meio de negociações, para manter a empresa funcionando.

  2. Sim. Embora o Pronampe tenha regras próprias e garantia do FGO, as instituições estão abertas a renegociar para evitar a inadimplência. Contratos de Capital de Giro, por sua vez, frequentemente contêm taxas abusivas e são os principais alvos de revisão e consolidação de acordos.

  3. O litígio contra bancos costuma ser lento e pode travar operações de crédito essenciais. A negociação estratégica extrajudicial busca uma solução consensual rápida, reduz o endividamento em menos tempo, preserva o relacionamento comercial e protege a imagem da empresa e dos sócios.

  4. Realizamos uma auditoria técnica e detalhada em todos os contratos vigentes: analisamos se os juros estão acima da média de mercado da época e identificamos cobranças indevidas de tarifas, taxas disfarçadas e venda casada (como seguros obrigatórios embutidos).

  5. Sim. Nossa atuação é 100% online, com capilaridade em todo o território nacional. Atendemos empresas de qualquer região do Brasil com a mesma agilidade e segurança jurídica, realizando reuniões e negociações com os bancos de forma remota.

  6. Ao contrário: conduzida de forma técnica, a negociação busca justamente evitar a negativação ou reverter restrições existentes por meio do acordo. O foco é limpar o histórico de restrições bancárias para a empresa recuperar fôlego e credibilidade no mercado.

  7. Contratos e extratos das operações de crédito (Pronampe, Capital de Giro etc.), extratos bancários recentes das contas jurídicas e o balanço patrimonial ou demonstrativo de faturamento recente — para entender a capacidade atual de pagamento.

Superendividamento (PF)

  1. Acontece quando uma pessoa, agindo de boa-fé, percebe que a renda mensal já não é suficiente para pagar todas as dívidas e, ao mesmo tempo, garantir as despesas básicas de sobrevivência — alimentação, moradia, saúde e transporte.

  2. A Lei 14.181/2021 proíbe que bancos e credores cobrem parcelas que comprometam o mínimo existencial (renda protegida por lei para garantir a dignidade) e obriga todos os credores a participarem de uma audiência de conciliação para criar um plano de pagamento unificado e realista.

  3. Praticamente todas as dívidas de consumo: empréstimos pessoais e consignados, cartões de crédito, cheque especial, carnês e crediários, e contas de consumo em atraso. Ficam de fora, em geral, dívidas fiscais, pensão alimentícia, financiamento imobiliário e contratos com garantia real (como veículo com alienação fiduciária).

  4. Não. O salário é impenhorável por lei. Há margens específicas para o consignado, mas o banco não pode reter a integralidade ou a maior parte dos vencimentos na conta-corrente para quitar empréstimos comuns. Se isso ocorre, cabe intervenção jurídica urgente para limitar os débitos e liberar o necessário ao sustento.

  5. O gerente defende o banco e costuma oferecer o "refinanciamento", que junta dívidas antigas em um novo contrato com prazos mais longos e juros mais altos — uma bola de neve. O escritório faz auditoria técnica para identificar juros abusivos, taxas ilegais e venda casada, forçando a redução do saldo devedor real.

  6. Se os bancos não aceitam o acordo amigável, o juiz pode instituir um plano compulsório com prazo de até 5 anos (60 meses) para quitar o valor principal, com suspensão de juros de mora, multas e dos processos de cobrança em andamento.

  7. Assim que o plano é homologado pelo juiz ou aceito pelos credores, as restrições no CPF devem ser levantadas. O objetivo da lei é reinserir o cidadão de forma digna no mercado, limpando o histórico à medida que o acordo passa a ser cumprido.

  8. Sim. A estrutura é 100% online para atender qualquer região do Brasil. Envio de documentos, consultas e até audiências judiciais ou de conciliação ocorrem de forma eletrônica, com agilidade, sigilo e segurança — sem que você precise sair de casa.

Servidores Públicos

  1. Sim. O servidor público (pessoa física) está totalmente respaldado pela Lei 14.181/2021, com direito de renegociar todas as dívidas em bloco — consignados, cartões e empréstimos pessoais — em um plano que preserve o mínimo existencial.

  2. Não. A margem consignável tem limites rígidos em lei (em geral entre 35% e 45% da remuneração líquida, incluindo o cartão consignado). Se os descontos ultrapassam esses limites, gerando retenção abusiva, é possível ingressar com medidas para limitá-los e readequar as parcelas.

  3. O salário é impenhorável. Os bancos não podem reter a integralidade ou a maior parte dos vencimentos na conta-corrente para quitar empréstimos comuns. A jurisprudência proíbe o sufocamento financeiro e permite ações urgentes para limitar os débitos e liberar o sustento.

  4. Na Reserva de Margem Consignável (RMC), o banco desconta em folha apenas o pagamento mínimo, que cobre basicamente juros e encargos — então o saldo principal só cresce, tornando a dívida infinita. Isso pode ser revisado judicialmente para converter o cartão em um consignado comum, com prazo de término e juros muito menores.

  5. Não. Estar endividado ou buscar a reestruturação é um direito civil e não afeta em nada o cargo, a estabilidade ou a carreira. Todo o processo ocorre sob absoluto sigilo jurídico e comercial entre o escritório, você e as instituições financeiras.

  6. O servidor costuma ser alvo fácil de ofertas abusivas de crédito pela estabilidade do cargo. Um escritório especializado identifica juros abusivos e vendas casadas e aplica a Lei do Superendividamento de forma eficaz, forçando prazos mais longos e descontos reais difíceis de obter sozinho no gerente.

  7. Sim. Atuação 100% online em todo o país, atendendo servidores federais (SIAPE), estaduais e municipais. Análises de contratos, contracheques e reuniões são feitas de forma totalmente remota, célere e segura.

05

Conteúdo prático sobre Direito Bancário para você entender seus direitos antes de negociar com o banco.

Lei 14.181/2021: o que é o mínimo existencial e como ele protege você

Entenda como a Lei do Superendividamento limita o que os bancos podem descontar e garante a sua renda de sobrevivência.

Ler artigo→

Cartão consignado (RMC): por que essa dívida parece nunca acabar

O desconto em folha cobre só os juros e o saldo principal só cresce. Veja como reverter e converter em um consignado comum.

Ler artigo→

Revisão de Capital de Giro: o que auditar no contrato da sua empresa

Juros acima da média, tarifas indevidas e venda casada. Saiba o que uma auditoria técnica procura para reduzir o saldo devedor.

Ler artigo→
06

Conte o seu caso.
A primeira conversa começa aqui.

Envie sua mensagem pelo formulário ou fale diretamente no WhatsApp. Retornamos com uma avaliação inicial do seu caso — onde quer que você esteja no Brasil.

Ao enviar, você será direcionado ao WhatsApp com a mensagem pronta.